يُعد التسجيل في ضريبة القيمة المضافة من أهم الالتزامات النظامية التي قد تترتب على الشركات ورواد الأعمال في دولة الإمارات العربية المتحدة عند استيفاء شروط التسجيل التي حددتها الهيئة الاتحادية للضرائب عبر منصة EmaraTax. ويساعد فهم متطلبات التسجيل منذ بداية النشاط على الامتثال للأنظمة الضريبية، وتجنب الغرامات، وضمان إدارة الالتزامات الضريبية بصورة صحيحة.
تساعد One Point الشركات والمستثمرين في مراجعة المتطلبات القانونية والتنظيمية المرتبطة بالتسجيل في ضريبة القيمة المضافة، وتجهيز المستندات وتنسيق الإجراءات ضمن نطاق خدماتها. ويمكنك التواصل مع فريقنا عبر زر الواتساب أسفل الصفحة لمعرفة المسار المناسب لحالتك.
في هذا الدليل الشامل، ستتعرف على شروط تسجيل ضريبة القيمة المضافة، وحدود التسجيل الإلزامي والاختياري، المستندات المطلوبة، خطوات التقديم عبر المنصة الإلكترونية، وآلية الحصول على رقم التسجيل الضريبي (TRN)، إضافة إلى أبرز الأخطاء التي ينبغي تجنبها للامتثال للمتطلبات الضريبية في دولة الإمارات.
ما هو تسجيل ضريبة القيمة المضافة؟
يُقصد بـ التسجيل في ضريبة القيمة المضافة تسجيل الشخص الطبيعي أو الاعتباري لدى الهيئة الاتحادية للضرائب للحصول على رقم التسجيل الضريبي (TRN)، بما يتيح له تحصيل ضريبة القيمة المضافة وتوريدها وفقًا لأحكام التشريعات الضريبية في دولة الإمارات العربية المتحدة. ويُعد التسجيل إلزاميًا أو اختياريًا بحسب قيمة التوريدات الخاضعة للضريبة واستيفاء الشروط النظامية.
ما أهمية التسجيل في ضريبة القيمة المضافة؟
لا يقتصر التسجيل الضريبي على الامتثال للأنظمة، بل يحقق العديد من المزايا الحيوية للشركات والمنشآت، من أبرزها:
- الالتزام بمتطلبات الهيئة الاتحادية للضرائب.
- إصدار فواتير ضريبية نظامية وفق التشريعات المعمول بها.
- إمكانية استرداد ضريبة المدخلات عند استيفاء الشروط النظامية.
- تقليل مخاطر الغرامات والعقوبات الناتجة عن عدم التسجيل في الوقت المحدد.
- تعزيز موثوقية الشركة في تعاملاتها التجارية بالسوق.
الجهة المسؤولة عن التسجيل الضريبي
تتولى الهيئة الاتحادية للضرائب إدارة نظام ضريبة القيمة المضافة في دولة الإمارات، بما في ذلك استقبال طلبات التسجيل عبر منصة EmaraTax، وإصدار رقم التسجيل الضريبي (TRN)، ومتابعة التزامات المسجلين، والإشراف على الامتثال لأحكام التشريعات الضريبية.
من يجب عليه التسجيل في ضريبة القيمة المضافة؟
يلتزم بالتسجيل عددٌ من الأشخاص والمنشآت عند تحقق شروط التسجيل، ومن أبرزهم:
- الشركات والمؤسسات التجارية بمختلف أشكالها.
- رواد الأعمال وأصحاب المشاريع.
- مقدمو الخدمات والأنشطة المهنية.
- أي شخص يمارس نشاطًا اقتصاديًا وتجاوز حدود التسجيل الإلزامي، أو استوفى شروط التسجيل الاختياري وفق التشريعات الضريبية.
لذلك، يُنصح بمراجعة حجم التوريدات الخاضعة للضريبة بصورة دورية للتأكد من مدى إلزامية التسجيل في ضريبة القيمة المضافة، وتقديم الطلب خلال المدة النظامية لتجنب أي غرامات أو التزامات إضافية.
الشروط والمتطلبات للتسجيل ضريبة القيمة المضافة في الإمارات
يعتمد التسجيل في ضريبة القيمة المضافة على استيفاء الشروط التي حددتها التشريعات الضريبية في دولة الإمارات، ويبدأ ذلك بتحديد ما إذا كان التسجيل إلزاميًا أو اختياريًا وفق قيمة التوريدات الخاضعة للضريبة. كما يساعد تجهيز المستندات والبيانات المالية بصورة صحيحة على تسريع إجراءات التسجيل وتجنب طلبات الاستكمال أو التأخير.
متى يكون التسجيل إلزاميًا؟
بالنسبة للأعمال المقيمة في دولة الإمارات، يصبح التسجيل في ضريبة القيمة المضافة إلزاميًا إذا تجاوزت القيمة الإجمالية للتوريدات الخاضعة للضريبة والواردات 375,000 درهم خلال الاثني عشر شهرًا السابقة، أو كان من المتوقع تجاوز هذا الحد خلال الثلاثين يومًا القادمة.
أما الأعمال غير المقيمة التي تقدم توريدات خاضعة للضريبة في الإمارات، فيلزمها التسجيل بغض النظر عن قيمة التوريدات إذا لم يوجد شخص آخر داخل الدولة مسؤول عن سداد الضريبة المستحقة على تلك التوريدات.
قبل تقديم الطلب، يُنصح بما يلي:
- احتساب قيمة التوريدات والواردات الخاضعة للضريبة بدقة.
- مراجعة القيم الفعلية والمتوقعة ذات الصلة بالتسجيل.
- تقديم طلب التسجيل خلال المدة النظامية بعد تحقق شرط الإلزام.
متى يكون التسجيل اختياريًا؟
يجوز للأعمال المقيمة التسجيل اختياريًا إذا تجاوزت قيمة التوريدات الخاضعة للضريبة والواردات، أو النفقات الخاضعة للضريبة، 187,500 درهم خلال الاثني عشر شهرًا السابقة، أو كان من المتوقع تجاوز هذا الحد خلال الثلاثين يومًا القادمة.
المستندات المطلوبة للتسجيل
تختلف المستندات بحسب الشكل القانوني وطبيعة النشاط، وقد تشمل:
- شهادة التأسيس أو عقد التأسيس أو اتفاقية الشراكة، بحسب الحالة.
- السجل التجاري أو أي مستند رسمي صادر عن جهة الترخيص.
- الرخصة التجارية وفروعها عند وجودها.
- الهوية الإماراتية وجواز السفر للمالكين والمفوضين بالتوقيع، بحسب الحالة.
- مستند الوكالة أو التفويض للمفوض بالتوقيع عند الحاجة.
- المستندات المالية والتجارية الداعمة لقيمة التوريدات أو الواردات أو المصروفات ذات الصلة بالتسجيل.
- أي مستندات إضافية تطلبها الهيئة بحسب طبيعة النشاط والطلب.
وتنطبق أحكام التسجيل على الشخص الطبيعي أو الاعتباري الذي يزاول نشاطًا اقتصاديًا في الدولة متى استوفى شروط التسجيل، حتى إذا لم تكن لديه رخصة تجارية، وفق شروط الهيئة الاتحادية للضرائب.
قبل تقديم طلب التسجيل
لتجنب تأخير إصدار رقم التسجيل الضريبي (TRN)، يُنصح بمراجعة النقاط التالية:
- التأكد من صحة جميع بيانات المنشأة أو مقدم الطلب.
- مراجعة احتساب التوريدات والواردات والمصروفات ذات الصلة بالتسجيل.
- تجهيز المستندات بصيغ واضحة وكاملة.
- التحقق من توافق النشاط الاقتصادي مع البيانات المقدمة.
- التأكد من استيفاء شروط التسجيل الإلزامي أو الاختياري.
يساعد استيفاء هذه المتطلبات وتجهيز المستندات مسبقًا على تسهيل التسجيل في ضريبة القيمة المضافة وتسريع مراجعة الطلب والامتثال للالتزامات الضريبية المقررة في دولة الإمارات.
خطوات التسجيل في ضريبة القيمة المضافة
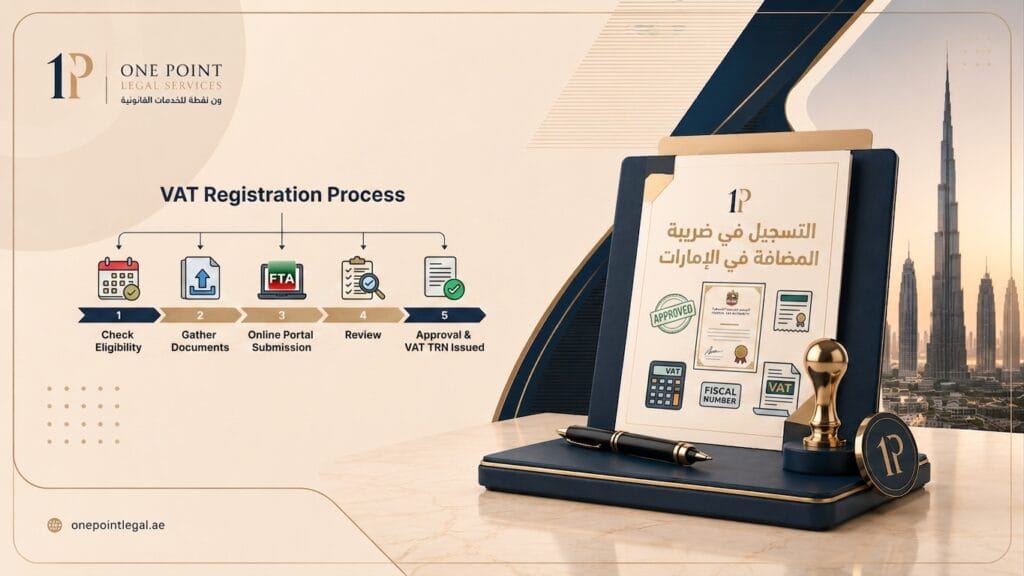
بعد التأكد من استيفاء شروط التسجيل في ضريبة القيمة المضافة وتجهيز جميع المستندات المطلوبة، يتم البدء بالإجراءات إلكترونياً عبر منصة EmaraTax التابعة للهيئة الاتحادية للضرائب. ويساعد اتباع الخطوات التالية بالترتيب على تسهيل مراجعة الطلب.
1. إنشاء حساب على البوابة الإلكترونية
تبدأ الإجراءات بتسجيل الدخول إلى منصة EmaraTax أو إنشاء حساب جديد للمكلف، ثم إنشاء ملف للشخص الخاضع للضريبة واختيار خدمة التسجيل في ضريبة القيمة المضافة.
2. تعبئة نموذج التسجيل
يتم استكمال نموذج الطلب بإدخال بيانات المنشأة بدقة، والتي تشمل:
- بيانات الشركة والنشاط الاقتصادي.
- تفاصيل الرخصة التجارية عند وجودها.
- بيانات المالك أو الشركاء والمفوض بالتوقيع.
- معلومات التوريدات والواردات والقيم ذات الصلة بالتسجيل.
3. رفع المستندات المطلوبة
يتم إرفاق الوثائق الداعمة المطلوبة بحسب الشكل القانوني وطبيعة النشاط، مثل مستندات التأسيس أو الترخيص والهوية والمستندات المالية والتجارية المؤيدة للطلب.
4. إرسال الطلب ومراجعته
بعد التأكد من دقة البيانات واكتمالها، يُرسل الطلب إلكترونياً لتتولى الهيئة الاتحادية للضرائب مراجعته والتحقق من المعلومات والمستندات المقدمة.
5. إصدار رقم التسجيل الضريبي (TRN)
عند الموافقة على الطلب، تصدر الهيئة رقم التسجيل الضريبي (TRN)، الذي يثبت تسجيل الشخص لضريبة القيمة المضافة ويُستخدم في الفواتير الضريبية والإقرارات والتعاملات والمراسلات الضريبية التي تتطلب إظهاره وفق التشريعات المعمول بها.
ماذا يحدث بعد إتمام التسجيل في ضريبة القيمة المضافة؟
بعد الحصول على رقم التسجيل الضريبي (TRN)، تلتزم المنشأة بعدد من الواجبات النظامية لضمان الامتثال المستمر، من أبرزها:
- إصدار الفواتير الضريبية وفقاً للتشريعات المعمول بها.
- تقديم الإقرارات الضريبية في المواعيد المحددة قانوناً.
- سداد الضرائب المستحقة للهيئة في المواعيد المقررة.
- الاحتفاظ بالسجلات والدفاتر والمستندات المحاسبية طوال المدد النظامية.
- تحديث بيانات التسجيل لدى الهيئة عند حدوث التغييرات التي تتطلب ذلك وفق الإجراءات المعتمدة.
يساعد الالتزام بهذه الخطوات والمتطلبات على تقليل مخاطر التأخير أو الغرامات المرتبطة بعدم الامتثال.
حدود التسجيل في ضريبة القيمة المضافة وغرامات التأخير
يختلف توقيت التقديم بحسب قيمة التوريدات والواردات الخاضعة للضريبة، وليس تاريخ تأسيس الشركة وحده. لذلك، يجب على المنشأة متابعة القيم الفعلية والمتوقعة بصورة مستمرة لتجنب تجاوز الحد النظامي دون تقديم طلب التسجيل في ضريبة القيمة المضافة في الموعد المحدد.
1. حد التسجيل الإلزامي
يصبح التسجيل إلزاميًا للأعمال المقيمة إذا تجاوزت قيمة التوريدات والواردات الخاضعة للضريبة 375,000 درهم إماراتي خلال الاثني عشر شهرًا السابقة، أو عند توقع تجاوز هذا الحد خلال الثلاثين يومًا التالية.
أما الأعمال غير المقيمة التي تقدم توريدات خاضعة للضريبة في الدولة، فقد يلزمها التسجيل دون تطبيق هذا الحد إذا لم يوجد شخص آخر داخل الدولة مسؤول عن سداد الضريبة المستحقة على تلك التوريدات.
عند حساب الحد الإلزامي، تُراجع العناصر ذات الصلة وفق التشريعات، ومنها:
- التوريدات الخاضعة للضريبة.
- التوريدات الخاضعة لنسبة الصفر.
- الواردات الخاضعة للضريبة.
- القيم المتوقع تحققها خلال الثلاثين يومًا التالية.
- الأنشطة والفروع التابعة للشخص نفسه عند الاقتضاء.
2. حد التسجيل الاختياري
يجوز للأعمال المقيمة طلب التسجيل اختياريًا إذا تجاوزت قيمة توريداتها ووارداتها الخاضعة للضريبة، أو مصروفاتها الخاضعة للضريبة، مبلغ 187,500 درهم إماراتي خلال الاثني عشر شهرًا السابقة، أو عند توقع تجاوز هذا الحد خلال الثلاثين يومًا التالية.
ملاحظة: قد يكون هذا الخيار مناسبًا لبعض الشركات الجديدة أو المنشآت ذات مصروفات التأسيس الخاضعة للضريبة، مع ضرورة مراعاة الالتزامات التي تترتب على التسجيل.
متى يجب تقديم طلب التسجيل؟
يجب على الشخص الملزم بالتسجيل تقديم طلبه إلى الهيئة الاتحادية للضرائب عبر منصة EmaraTax خلال 30 يومًا من تاريخ نشوء الالتزام بالتسجيل. ويؤدي تجاوز هذه المهلة إلى تطبيق جزاء التأخر في التسجيل وفق التشريعات الضريبية النافذة.
غرامات عدم التسجيل في الموعد المحدد
تفرض الهيئة جزاءً إداريًا عند عدم تقديم طلب التسجيل في ضريبة القيمة المضافة خلال المهلة النظامية. وقد يترتب على التأخير التزامات إضافية بحسب الحالة، مثل:
- احتساب الضريبة المستحقة عن الفترات ذات الصلة.
- الحاجة إلى معالجة الفواتير والسجلات المحاسبية السابقة وفق المتطلبات النظامية.
- تقديم الإقرارات أو التصحيحات اللازمة عند الاقتضاء.
أسباب تأخير إصدار رقم التسجيل الضريبي (TRN)
قد تتأخر الموافقة على الطلب أو إصدار الرقم الضريبي للأسباب الآتية:
- عدم تقديم أدلة كافية على استيفاء شروط التسجيل.
- وجود تضارب أو اختلاف بين بيانات الرخصة أو المستندات والنموذج المقدم.
- نقص البيانات المالية أو المستندات الداعمة.
- عدم وضوح طبيعة النشاط الاقتصادي أو حركة التوريدات.
- إرفاق مستندات غير واضحة أو غير محدثة عند الحاجة إلى مستندات سارية.
- عدم الرد على طلبات الاستكمال الصادرة عن الهيئة خلال المدة المحددة.
نصيحة One Point: تساعد المراجعة الدقيقة للبيانات وتحديد تاريخ نشوء الالتزام وتجهيز المستندات الداعمة مسبقًا على تقليل أخطاء التسجيل ومخاطر التأخير أو الغرامات.
أخطاء شائعة عند التسجيل في ضريبة القيمة المضافة وكيفية تجنبها
قد ترتكب بعض الشركات أخطاء أثناء التسجيل في ضريبة القيمة المضافة تؤدي إلى تأخير إصدار رقم التسجيل الضريبي (TRN) أو فرض غرامات نتيجة عدم الامتثال للمتطلبات الضريبية. ويمكن تجنب معظم هذه الأخطاء من خلال مراجعة البيانات والمستندات والتأكد من صحة المعلومات قبل تقديم الطلب عبر منصة EmaraTax.
أبرز الأخطاء الشائعة عند التسجيل
- التأخر في تقديم طلب التسجيل بعد نشوء الالتزام بالتسجيل وتجاوز المهلة المحددة.
- احتساب التوريدات أو الواردات أو المصروفات ذات الصلة بالتسجيل بطريقة غير صحيحة.
- تقديم مستندات ناقصة أو غير محدثة أو بصيغ غير واضحة.
- إدخال بيانات غير مطابقة للمستندات الرسمية.
- اختيار نشاط اقتصادي لا يعكس بدقة طبيعة أعمال المنشأة الفعلية.
- إغفال الإفصاح عن الأنشطة أو الفروع التي يجب إدراجها ضمن ملف الشخص المسجل.
كيف تتجنب الغرامات والمخالفات الضريبية؟
يساعد الالتزام بعدد من الممارسات الحيوية على تقليل مخاطر المخالفات، ومنها:
- متابعة القيم ذات الصلة بالتسجيل بصورة دورية لمعرفة موعد تحقق الالتزام بدقة.
- الاحتفاظ بسجلات مالية ومحاسبية دقيقة ومنظمة وحديثة.
- مراجعة جميع البيانات والمدخلات بعناية قبل إرسال طلب التسجيل.
- تحديث بيانات الشركة لدى الهيئة عند حدوث تغيير يستلزم التحديث وفق الإجراءات المعتمدة.
- الالتزام بالمواعيد النظامية لتقديم الطلب والإقرارات الضريبية اللاحقة.
العلاقة بين التسجيل الضريبي وتأسيس الشركات
يرتبط التسجيل في ضريبة القيمة المضافة بمرحلة بدء النشاط ونموه، إذ تنشأ الالتزامات الضريبية بحسب طبيعة النشاط والتوريدات والواردات والقيم التي تتحقق خلال الفترات المحددة قانونًا. لذلك، يُنصح بمراجعة الوضع الضريبي منذ بداية المشروع لتحديد ما إذا كان التسجيل إلزاميًا أو اختياريًا، ووضع نظام محاسبي يساعد على الامتثال لمتطلبات الهيئة الاتحادية للضرائب.
إن مراجعة الوضع الضريبي بصورة دورية، والاحتفاظ بسجلات مالية دقيقة، والاستعانة بالمتخصصين عند الحاجة، يسهم في تقليل مخاطر الغرامات أو التأخير وتحسين جاهزية الشركة للامتثال الضريبي.
وبعد التسجيل في ضريبة القيمة المضافة، يجب الالتزام بتقديم الإقرارات في مواعيدها لتجنب الغرامات، ويمكنك معرفة متى تقع في فخ غرامات إقرار ضريبة القيمة المضافة في الإمارات.
كيف تساعد ون بوينت في متطلبات التسجيل في ضريبة القيمة المضافة؟
تساعد ون بوينت للخدمات القانونية في مراجعة الوضع القانوني والتنظيمي للنشاط، وتجميع المستندات والبيانات المطلوبة، وتوضيح مسار التسجيل ومتطلبات منصة EmaraTax، وتنسيق الإجراءات المرتبطة بالطلب ضمن نطاق خدماتها.
ويمكن أن يشمل الدعم:
- مراجعة بيانات الشركة والرخصة والمستندات القانونية.
- تنظيم المستندات المالية والتجارية الداعمة للطلب.
- مراجعة المراسلات أو طلبات الاستكمال المتعلقة بالملف.
- توضيح إجراءات التسجيل ومتطلبات منصة EmaraTax.
- تحديد ما إذا كانت الحالة تحتاج إلى دعم ضريبي متخصص.
نطاق الخدمة: يمكن للشخص المؤهل تقديم طلب التسجيل مباشرة إلى الهيئة الاتحادية للضرائب عبر منصة EmaraTax، ولا يشترط تعيين وكيل ضريبي لتقديم طلب التسجيل. أما إذا احتاج العميل إلى تمثيل مهني أمام الهيئة أو إلى خدمات تدخل ضمن مهام الوكيل الضريبي، فيتم ذلك بواسطة وكيل أو وكالة ضريبية مسجلة لدى الهيئة وفق التشريعات المعمول بها.
إذا كنت بحاجة إلى مراجعة متطلبات التسجيل، يمكن لفريق ون بوينت مساعدتك في تحديد المستندات والخطوة التالية وتنسيق المسار المناسب لحالتك.
وإذا كنت في مرحلة بدء نشاطك التجاري، يمكنك أولًا التعرف على إجراءات تأسيس شركة في دبي والمتطلبات المرتبطة ببدء النشاط.
الأسئلة الشائعة حول التسجيل في ضريبة القيمة المضافة
كيف يمكنني التسجيل في ضريبة القيمة المضافة في الإمارات؟
يتم التسجيل إلكترونيًا عبر منصة EmaraTax التابعة للهيئة الاتحادية للضرائب، من خلال إنشاء الحساب والملف الضريبي، ثم اختيار خدمة التسجيل في ضريبة القيمة المضافة وتعبئة البيانات وإرفاق المستندات المطلوبة وإرسال الطلب للمراجعة.
متى يكون التسجيل إلزامياً في ضريبة القيمة المضافة؟
بالنسبة للأعمال المقيمة في الإمارات، يكون التسجيل إلزاميًا إذا تجاوزت قيمة التوريدات والواردات الخاضعة للضريبة 375,000 درهم خلال الاثني عشر شهرًا السابقة، أو عند توقع تجاوز هذا الحد خلال الثلاثين يومًا القادمة. أما الأعمال غير المقيمة فتخضع لقواعد خاصة وقد يلزمها التسجيل دون تطبيق هذا الحد إذا لم يوجد شخص آخر مسؤول عن سداد الضريبة على توريداتها داخل الدولة.
هل يمكن التسجيل اختياريًا؟
نعم، يجوز للأعمال المقيمة طلب التسجيل اختياريًا إذا تجاوزت قيمة توريداتها ووارداتها الخاضعة للضريبة، أو مصروفاتها الخاضعة للضريبة، 187,500 درهم خلال الاثني عشر شهرًا السابقة، أو كان من المتوقع تجاوز هذا الحد خلال الثلاثين يومًا القادمة.
ما هي الأوراق والمستندات المطلوبة للتسجيل؟
تختلف المستندات بحسب الشكل القانوني وطبيعة النشاط، وقد تشمل مستندات التأسيس أو الشراكة، والسجل أو الرخصة التجارية عند وجودها، والهوية وجواز السفر للملاك والمفوضين، ومستندات التفويض، والأدلة المالية والتجارية التي تدعم طلب التسجيل.
ما هو رقم التسجيل الضريبي (TRN)؟
هو رقم تصدره الهيئة الاتحادية للضرائب بعد قبول طلب التسجيل، ويثبت تسجيل الشخص لضريبة القيمة المضافة ويُستخدم في الفواتير والإقرارات والمراسلات والتعاملات الضريبية التي تتطلب إظهاره.
كم غرامة عدم التسجيل في ضريبة القيمة المضافة؟
تطبق الهيئة الجزاء الإداري المقرر في التشريعات النافذة عند عدم تقديم طلب التسجيل ضمن المهلة المحددة، وقد تترتب كذلك التزامات ضريبية مرتبطة بالفترات السابقة بحسب تاريخ نفاذ التسجيل وظروف الحالة.
كم تستغرق عملية إصدار رقم التسجيل؟
تحدد الهيئة الاتحادية للضرائب حاليًا مدة تقديرية قدرها 20 يوم عمل لإتمام مراجعة طلب التسجيل من تاريخ استلام الطلب المكتمل. وقد تمتد المدة إذا طلبت الهيئة مستندات أو معلومات إضافية قبل اتخاذ القرار.
وخدمة التسجيل في ضريبة القيمة المضافة عبر الهيئة الاتحادية للضرائب مجانية حاليًا.
يُعد التسجيل في ضريبة القيمة المضافة خطوة أساسية لامتثال المنشآت الخاضعة للأنظمة الضريبية في دولة الإمارات. ويساعد فهم حدود التسجيل وتجهيز المستندات والالتزام بالمواعيد المقررة على تقليل مخاطر التأخير والمخالفات.
إذا كنت بحاجة إلى مراجعة متطلبات التسجيل في ضريبة القيمة المضافة، يمكن لفريق One Point مساعدتك في تحديد المستندات ونطاق الخدمة والخطوة التالية.
وإذا كنت صاحب شركة، فلا تقتصر الالتزامات الضريبية على ضريبة القيمة المضافة، بل يمكنك أيضًا التعرف على شروط ضريبة الشركات في الإمارات ومتطلبات الخضوع لها.
تنبيه: هذا المحتوى للتوعية العامة ولا يعد استشارة ضريبية مخصصة أو ضمانًا لقبول طلب التسجيل. تحدد الهيئة الاتحادية للضرائب أهلية التسجيل وتاريخ نفاذه ومتطلبات الاستكمال وفق الوقائع والمستندات والتشريعات المطبقة على كل حالة.
المصادر القانونية
- المرسوم بقانون اتحادي رقم 8 لسنة 2017 في شأن ضريبة القيمة المضافة وتعديلاته النافذة، بما في ذلك التعديلات الصادرة بالمرسومين بقانون اتحادي رقم 16 لسنة 2024 ورقم 16 لسنة 2025.
- اللائحة التنفيذية للمرسوم بقانون اتحادي رقم 8 لسنة 2017 وتعديلاتها النافذة.
- الهيئة الاتحادية للضرائب – خدمة التسجيل في ضريبة القيمة المضافة عبر منصة EmaraTax.
- المرسوم بقانون اتحادي رقم 28 لسنة 2022 في شأن الإجراءات الضريبية ولائحته التنفيذية، فيما يتعلق بالوكلاء الضريبيين عند الاقتضاء.
آخر مراجعة: أكتوبر 2026

1 فكرة عن “التسجيل في ضريبة القيمة المضافة بالإمارات: الشروط والخطوات المطلوبة”
Pingback: ضريبة الشركات الإمارات: أهم شروط التسجيل وغرامات التأخير