يتيح التوكيل البنكي في الإمارات لصاحب الحساب أو صاحب الصفة القانونية تفويض شخص آخر لإنجاز معاملات مصرفية محددة نيابة عنه، مثل استلام كشوف الحساب أو إجراء التحويلات أو إدارة الحساب، بحسب الصلاحيات الواردة في الوكالة ومتطلبات البنك.
لكن توثيق الوكالة لدى الكاتب العدل لا يعني قبولها تلقائيًا لدى المصرف، إذ يتحقق البنك من هوية الوكيل وصلاحياته قبل السماح له بتنفيذ المعاملات.
ويوضح هذا الدليل شروط إصدار توكيل بنكي في الإمارات، والمستندات المطلوبة، والصلاحيات التي يمكن منحها، وإجراءات التوثيق والرسوم والإلغاء، مع بيان الحالات التي قد يرفض فيها البنك الوكالة وكيفية تجنبها.
ما هو التوكيل البنكي في الإمارات؟
التوكيل البنكي هو وكالة قانونية يفوض بموجبها شخصٌ شخصًا آخر لتمثيله أمام بنك أو أكثر وإجراء معاملات مصرفية محددة باسمه ولحسابه، ضمن حدود الصلاحيات التي يمنحها له.
ويخضع عقد الوكالة في الإمارات لأحكام المرسوم بقانون اتحادي رقم 25 لسنة 2025 بإصدار قانون المعاملات المدنية، النافذ منذ 1 يونيو 2026.
وتعرّف المادة 866 الوكالة بأنها عقد بين الموكل والوكيل يلتزم بمقتضاه الوكيل بالقيام بتصرف قانوني باسم الموكل ولحسابه، بينما تنظم المواد التالية شروط صحتها ونطاقها وآثارها.
وتظهر الحاجة إلى الوكالة البنكية في عدة حالات، منها:
- وجود صاحب الحساب خارج الإمارات وتعذر حضوره إلى البنك.
- الرغبة في تفويض شخص لاستلام مستندات أو كشوف حساب.
- تكليف شخص بإدارة معاملات مصرفية محددة.
- تمثيل شركة أمام البنك بواسطة شخص مخول بالتوقيع.
- تفويض شخص لإتمام معاملة مصرفية لا يستطيع صاحب الحساب مباشرتها بنفسه.
ولا ينشئ وصف المستند بأنه «توكيل بنكي» صلاحيات موحدة لجميع الوكلاء؛ فحدود التفويض تعتمد على نص الوكالة، وطبيعة التصرف، والشروط التي يطبقها البنك.
ما شروط إصدار توكيل بنكي وقبوله لدى البنوك في الإمارات؟
يشترط لصحة التوكيل البنكي استيفاء شروط الوكالة المقررة قانونًا، بينما يتطلب استخدامه لدى البنك استكمال إجراءات التوثيق والتحقق المصرفي. ولهذا يجب التمييز بين صحة الوكالة القانونية وقبولها من المؤسسة المصرفية.
أولًا: شروط صحة التوكيل قانونيًا
تحدد المادة 868 من قانون المعاملات المدنية الإماراتي ثلاثة شروط لصحة الوكالة:
- أن يكون الموكل مالكًا لحق التصرف بنفسه فيما وكّل فيه.
- أن يكون الوكيل أهلًا لمباشرة التصرف الذي وُكّل به.
- أن يكون محل الوكالة معلومًا وقابلًا للنيابة.
كما تقرر المادة 867 مراعاة الشكل المطلوب للعمل القانوني محل الوكالة وفق أحكامها.
وبناءً على ذلك، ينبغي أن يحدد مستند التوكيل أطراف الوكالة والتصرفات المطلوب تفويضها، وأن يستوفي متطلبات التوثيق اللازمة بحسب طبيعة المعاملة.
ثانيًا: شروط قبول التوكيل لدى البنك
قد يطلب البنك متطلبات إضافية قبل تمكين الوكيل من التعامل مع الحساب، وأبرزها:
- تقديم وكالة موثقة وفق الإجراءات المقبولة لدى البنك.
- التحقق من هوية الموكل والوكيل.
- وضوح الصلاحيات المصرفية المطلوب تنفيذها.
- تحديد البنك والحسابات المشمولة بالتفويض عند الحاجة.
- تقديم النموذج الخاص بالبنك إذا كان يشترطه.
- استكمال متطلبات التحقق من سلطة الوكيل وتمثيله لصاحب الحساب.
- تقديم مستندات الشركة وصلاحيات التوقيع إذا كانت الوكالة صادرة عن شخص اعتباري.
وتؤكد إرشادات مصرف الإمارات المركزي ضرورة التحقق من هوية الشخص الذي يتصرف نيابة عن العميل ومن سلطته في تمثيله.
كما يوضح بنك دبي التجاري أنه لا يقبل الوكالات المصرفية إلا بعد استيفاء متطلبات التوثيق والتحقق التي يطبقها.
لذلك يُنصح بالحصول على متطلبات البنك قبل صياغة التوكيل وتوثيقه، حتى لا تضطر إلى إصدار وكالة جديدة بسبب نقص الصلاحيات أو اختلاف الصياغة.
ما صلاحيات الوكيل في التوكيل البنكي؟
تتحدد صلاحيات الوكيل في التوكيل البنكي وفق التصرفات الواردة في مستند الوكالة، وقد تقتصر على الإجراءات الإدارية أو تشمل معاملات مالية، متى كانت مفوضة قانونًا وقبل البنك تنفيذها.
وتختلف درجة الصلاحيات والمخاطر بحسب طبيعة التفويض:
| نوع التوكيل | الصلاحيات المحتملة |
|---|---|
| وكالة للمعاملات الإدارية | استلام كشوف الحساب والخطابات وتقديم المستندات |
| وكالة لإدارة الحساب | متابعة الحساب وإصدار التعليمات المصرفية المسموح بها |
| وكالة للسحب والتحويل | سحب الأموال وتحويلها ضمن حدود التفويض |
| وكالة لفتح أو إغلاق الحساب | تقديم طلبات الفتح أو الإغلاق والتوقيع عند قبول البنك |
| وكالة للتمويل والضمانات | مباشرة معاملات التمويل أو الضمان المحددة صراحة |
| وكالة للخزائن المصرفية | الوصول إلى خزينة الأمانات والتعامل معها وفق الشروط |
ويستند هذا التقسيم العملي إلى أنواع الوكالات المنشورة لدى بنك دبي التجاري، الذي يوفر نماذج منفصلة للمعاملات الإدارية، وتشغيل الحسابات، والتمويل والضمانات، والخزائن المصرفية.
هل يمكن للوكيل سحب الأموال أو إجراء التحويلات؟
يمكن أن يتضمن التوكيل صلاحية السحب والتحويل إذا وردت بصورة واضحة، وكانت ضمن حدود ما يجوز للموكل تفويضه، واستوفت المعاملة إجراءات البنك.
ويُفضل تحديد الحساب المعني ونوع العملية وحدود المبالغ إذا كان ذلك مناسبًا ومقبولًا لدى المصرف.
فالتفويض باستلام كشف حساب لا يعني بذاته السماح للوكيل بسحب الأموال، كما أن إدارة الحساب لا تعني بالضرورة امتلاك صلاحية الاقتراض أو تقديم الضمانات.
هل يمكن فتح حساب بنكي بموجب توكيل؟
قد يسمح البنك للوكيل بتقديم طلب فتح الحساب واستكمال بعض مستنداته، لكن ذلك لا يلزم البنك بالموافقة على الطلب أو الاستغناء عن إجراءات التحقق من صاحب الحساب.
وقد يشترط البنك حضور صاحب الحساب أو إجراء تحقق مباشر منه، أو استخدام نموذج تفويض محدد.
كذلك يجب التمييز بين تفويض فتح الحساب وصلاحية تشغيله بعد فتحه، لأن كلًا منهما قد يتطلب موافقة وإجراءات مستقلة.
هل يجوز للوكيل الحصول على تمويل أو تقديم ضمانات؟
لا ينبغي اعتبار صلاحية إدارة الحساب تفويضًا تلقائيًا بالاقتراض أو توقيع الضمانات أو الرهون.
فهذه التصرفات قد تنشئ التزامات مالية مهمة على الموكل، وتتطلب صلاحيات قانونية ملائمة وموافقة البنك والالتزام بشروط التمويل.
ولهذا يجب مراجعة النص بعناية قبل منح الوكيل صلاحيات الاقتراض أو الكفالة أو إنشاء ضمانات على أموال الموكل.
الفرق بين التوكيل العام والتوكيل البنكي الخاص
التوكيل العام والتوكيل البنكي الخاص يختلفان في نطاق الصلاحيات ومدى تحديد التصرفات المفوض بها. ولا يعني استخدام عبارات عامة في الوكالة السماح للوكيل بتنفيذ جميع المعاملات المصرفية.
وتقرر المادة 871 من قانون المعاملات المدنية أن الوكالة الواردة بألفاظ عامة غير محددة لا تخول الوكيل إلا أعمال الإدارة.
أما المادة 870 فتوجب وكالة خاصة محددة لنوع العمل في التصرفات التي لا تدخل ضمن أعمال الإدارة والحفظ، وفق أحكامها.
| وجه المقارنة | التوكيل العام | التوكيل البنكي الخاص |
|---|---|---|
| نطاق التفويض | قد يشمل أعمال إدارة متعددة | يحدد معاملات مصرفية معينة |
| تحديد البنك | قد لا يحدد بنكًا معينًا | يمكن تخصيص بنك أو حساب |
| السحب والتحويل | لا يُفترضان تلقائيًا | يمكن النص عليهما بوضوح |
| الحدود المالية | تتوقف على الصياغة | يمكن تحديدها عند ملاءمتها |
| قبول البنك | يخضع لمتطلبات البنك | يخضع لمتطلبات البنك أيضًا |
وتوضح المادة 872 أن صفة الوكيل تقتصر على مباشرة الأمور المحددة في الوكالة وما تقتضيه من توابع ضرورية وفق القانون.
والاختيار العملي الأنسب للمعاملة المصرفية المحددة هو وكالة تضبط التصرفات المطلوبة دون منح الوكيل صلاحيات أوسع من الغرض المقصود.
مثال توضيحي على تحديد الصلاحيات
إذا كان صاحب الحساب يريد تفويض شخص لاستلام كشف حساب فقط، فينبغي أن يحدد التفويض المعاملة الإدارية دون أن يضيف صلاحيات السحب والتحويل.
أما إذا كان الغرض تحويل أموال من حساب معين، فينبغي بيان سلطة التحويل وحدودها بحسب متطلبات البنك.
هذه أمثلة لتوضيح نطاق التفويض، وليست صيغًا قانونية جاهزة للتوقيع، إذ يجب مراجعة النص وفق البنك والعملية المقصودة.
هل تريد إصدار توكيل بنكي وتخشى أن يتضمن صلاحيات أوسع من المطلوب أو لا يقبله البنك؟ يساعدك فريق ون بوينت في مراجعة الغرض من التوكيل، وتحديد الصلاحيات والمستندات المطلوبة، وتوضيح مسار التوثيق المناسب قبل تقديمه للبنك.
أو تابع القراءة أولًا لفهم الشروط والصلاحيات.
المستندات المطلوبة وخطوات إصدار توكيل بنكي في الإمارات
تختلف مستندات التوكيل البنكي بحسب صفة الموكل والوكيل ونوع الحساب وجهة التوثيق، ولا توجد قائمة واحدة تنطبق على جميع البنوك.
المستندات المطلوبة للأفراد
قد يحتاج الموكل إلى تجهيز:
- الهوية الإماراتية أو جواز السفر وفق حالته ومتطلبات جهة التوثيق.
- بيانات هوية الوكيل وجواز سفره عند الحاجة.
- اسم البنك المعني والفرع إذا كان تحديده مطلوبًا.
- بيانات الحساب أو الحسابات التي سيشملها التفويض.
- وصف واضح للمعاملات المطلوب تنفيذها.
- نموذج التوكيل المعتمد لدى البنك إذا كان متاحًا أو مطلوبًا.
- أي مستندات إضافية تطلبها جهة التوثيق أو البنك.
ويُفضل مراجعة تطابق الأسماء والبيانات قبل تقديم طلب التوثيق.
المستندات المطلوبة للشركات
إذا صدر التوكيل باسم شركة، فقد تُطلب مستندات إضافية، مثل:
- الرخصة التجارية السارية.
- عقد التأسيس أو المستندات التي تحدد صلاحيات الإدارة.
- بيانات الشخص الذي يوقع التوكيل نيابة عن الشركة.
- قرار إداري أو قرار شركاء عند الحاجة لإثبات سلطة التفويض.
- بيانات الوكيل والحسابات المصرفية المشمولة.
- نماذج الصلاحيات المصرفية التي يشترطها البنك.
ولا يكفي امتلاك الشخص حصة في الشركة لإثبات حقه في إصدار جميع التوكيلات باسمها؛ إذ يلزم التأكد من صلاحياته وفق المستندات القانونية ذات الصلة.
خطوات إصدار توكيل بنكي
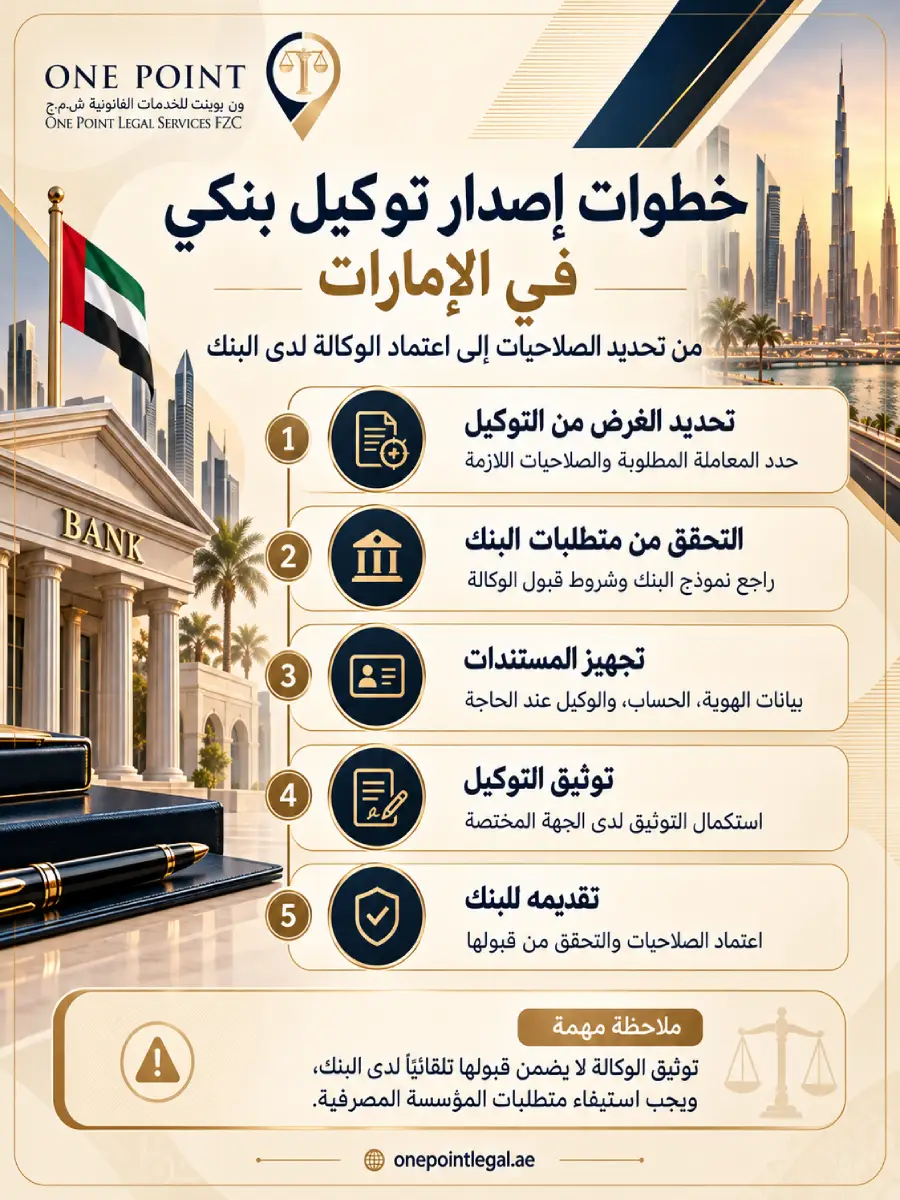
يبدأ إصدار التوكيل البنكي بتحديد المعاملة المطلوبة والتأكد من شروط البنك، ثم إعداد المستند وتوثيقه وتقديمه لاعتماده مصرفيًا.
الخطوات الأساسية:
- التواصل مع البنك: للاستفسار عن قبول الوكالة والحصول على النموذج أو المتطلبات المحددة.
- تحديد نطاق التفويض: مثل استلام المستندات أو السحب أو إدارة الحساب أو إجراء تحويلات معينة.
- جمع البيانات والمستندات: الخاصة بالموكل والوكيل والحساب أو الشركة.
- إعداد الوكالة: بصياغة تحدد الصلاحيات والقيود والمدة عند الحاجة.
- مراجعة النص قبل التوقيع: للتأكد من عدم تضمين سلطات غير مقصودة.
- توثيق الوكالة: لدى الجهة المختصة وفق الإجراء المتاح.
- تقديم الوكالة إلى البنك: للتحقق منها واستكمال إجراءات اعتماد الوكيل.
وتتيح وزارة العدل الإماراتية خدمة تحرير وتوثيق العقود والمحررات، التي تتضمن تقديم الطلب إلكترونيًا باستخدام الهوية الرقمية، واختيار الوكالة الرقمية، وسداد الرسوم والتوقيع واستلام المحرر إلكترونيًا، وفق شروط الخدمة ونطاق اختصاصها.
وقد تختلف إجراءات جهات التوثيق المحلية من إمارة إلى أخرى.
ما الذي ينبغي التحقق منه قبل توثيق التوكيل؟
لتجنب إصدار وكالة لا تتوافق مع متطلبات المصرف، يُفضل التحقق مما يأتي:
| الأمر المطلوب | ما ينبغي التأكد منه |
|---|---|
| نموذج الوكالة | هل يشترط البنك نموذجًا محددًا؟ |
| بيانات الحساب | هل يجب ذكر رقم الحساب أو نوعه؟ |
| صلاحيات الوكيل | هل تسمح الصياغة بالمعاملة المطلوبة؟ |
| الحدود المالية | هل يقبل البنك حدًا أقصى للسحب أو التحويل؟ |
| حضور الموكل | هل يتطلب البنك تحققًا مباشرًا؟ |
| قبول التوثيق | هل يقبل طريقة التوثيق المختارة؟ |
| إلغاء الوكالة | كيف يُخطر البنك بانتهاء التفويض؟ |
ويوفر بنك دبي التجاري نماذج مختلفة للتوكيلات البنكية، كما يشترط التحقق الرقمي من صحة الوكالة لدى الجهة الحكومية المختصة قبل قبولها وفق سياسته المنشورة.
وهذه سياسة تخص البنك المذكور، ولا تعني أن جميع البنوك الإماراتية تعتمد النموذج أو إجراءات التحقق نفسها.
هل يمكن إصدار توكيل بنكي من خارج الإمارات؟
يمكن إعداد توكيل بنكي خارج الإمارات لاستخدامه داخل الدولة، بشرط استيفاء متطلبات التوثيق والتصديقات اللازمة وقبول البنك للمستند.
وقد يتم إصدار التوكيل عبر جهة توثيق مختصة في بلد إقامة الموكل، أو من خلال المسارات القنصلية المتاحة بحسب الحالة.
وقد تتضمن الإجراءات:
- الحصول على متطلبات البنك الإماراتي والصياغة التي يقبلها.
- إعداد التوكيل وتحديد المعاملات والصلاحيات.
- توثيق المستند لدى الجهة المختصة في بلد الإصدار.
- استكمال التصديقات المطلوبة في بلد الإصدار.
- استكمال تصديق البعثة الإماراتية المختصة وفق المسار المتاح.
- استيفاء تصديق وزارة الخارجية الإماراتية إذا كان مطلوبًا.
- تقديم ترجمة قانونية عند الحاجة.
- إرسال التوكيل للبنك للتحقق منه واعتماد الصلاحيات.
وتوضح وزارة الخارجية الإماراتية أن تصديق المستندات الصادرة من الخارج يخضع لمسار يتحدد بحسب بلد الإصدار وطبيعة الوثيقة والخدمات المتاحة لدى البعثة المختصة.
وقد تسمح بعض البعثات بإجراءات إلكترونية أو تصديق رقمي وفق شروطها.
من الأفضل الحصول على موافقة مبدئية من البنك بشأن نص التفويض قبل استكمال التصديقات الخارجية؛ لأن أي تعديل جوهري قد يستلزم إعادة إعداد المستند وتوثيقه.
كما يجب عدم افتراض أن تصديق وزارة الخارجية يكفي وحده لاعتماد الوكالة لدى البنك.
أسباب رفض التوكيل البنكي وكيفية تجنبها
قد يرفض البنك التوكيل البنكي أو يطلب استكمال متطلبات إضافية، حتى إذا كان موثقًا، بسبب نقص الصلاحيات أو عدم وضوحها أو تعذر التحقق من المستند.
ومن أبرز أسباب الرفض:
- الغموض في الصلاحيات: مثل استخدام عبارات واسعة لا تحدد المعاملة المطلوبة.
- غياب التفويض الصريح: كطلب سحب الأموال رغم اقتصار الوكالة على استلام المستندات.
- عدم استخدام النموذج المطلوب: إذا كان المصرف يشترط صيغة محددة.
- اختلاف البيانات: بين التوكيل ووثائق الهوية والسجلات المصرفية.
- نقص التصديقات: بالنسبة إلى الوكالات الصادرة من الخارج.
- تعذر التحقق من الوكالة: بسبب عدم استيفاء طريقة التحقق التي يعتمدها المصرف.
- عدم إثبات صلاحيات ممثل الشركة: عندما يكون التوكيل صادرًا باسم شخص اعتباري.
- وجود متطلبات خاصة للحساب: مثل اشتراط أكثر من توقيع أو الحصول على موافقة إضافية.
كما قد تؤثر ضوابط الامتثال المصرفي والتحقق من العملاء والممثلين على إمكانية تنفيذ المعاملة.
كيف تتجنب رفض الوكالة؟
قبل توثيق التوكيل، احصل من البنك على قائمة المتطلبات، وتحقق من بيانات الأطراف، وحدد العمليات المطلوب تنفيذها دون الاعتماد على تفويض عام غير واضح.
ومن المفيد أن تتضمن المراجعة سؤالًا محددًا للبنك عن مدى قبول الصلاحيات المقترحة، وطريقة توثيق الوكالة، ومتطلبات التحقق منها.
ولا يُنصح بتسليم الوكيل كلمة مرور الحساب أو رموز التحقق المصرفي باعتبارها بديلًا عن التفويض المعتمد.
كيف تحدد صلاحيات التوكيل البنكي بصورة آمنة؟
يساعد ضبط صلاحيات الوكيل على تقليل احتمالات إساءة استخدام التفويض أو تنفيذ معاملات لم يقصدها صاحب الحساب.
ويُفضل عند إعداد التوكيل مراعاة الضوابط التالية:
- تحديد البنك والحسابات: عند الحاجة إلى حصر التفويض في حسابات معينة.
- تحديد العمليات: التمييز بين الاستعلام وإدارة الحساب والسحب والتحويل.
- وضع حدود مالية: متى كان ذلك مناسبًا وقابلًا للتطبيق لدى البنك.
- تحديد مدة التوكيل: إذا كان الغرض مؤقتًا أو متعلقًا بمعاملة واحدة.
- استبعاد الصلاحيات الحساسة: مثل الاقتراض والرهن والضمانات، ما لم تكن مقصودة صراحة.
- تنظيم تفويض الغير: مراعاة ما إذا كان مسموحًا للوكيل بإنابة شخص آخر وفق القانون ونص الوكالة.
- متابعة الحساب: مراجعة العمليات التي ينفذها الوكيل والتحقق من بقائها ضمن التفويض.
ويجب أن تكون القيود واضحة وقابلة للتنفيذ، وأن يراجع البنك مدى توافقها مع إجراءاته المصرفية.
فالتوكيل المناسب ليس بالضرورة التوكيل الذي يمنح أكبر عدد من الصلاحيات، وإنما الذي يحقق الغرض المطلوب دون التوسع غير الضروري في التفويض.
إلغاء التوكيل البنكي وانتهاء صلاحيات الوكيل
تنتهي الوكالة البنكية وفق الأسباب القانونية لانقضاء الوكالة، وقد يجوز للموكل عزل الوكيل أو تقييد صلاحياته مع مراعاة الاستثناءات المقررة قانونًا.
وتحدد المادة 897 من قانون المعاملات المدنية الإماراتي حالات انقضاء الوكالة، ومنها:
- إتمام العمل الموكل به.
- انتهاء الأجل المحدد للوكالة.
- وفاة الموكل أو فقد أهليته وفق أحكام النص واستثناءاته.
- وفاة الوكيل أو فقد أهليته، مع مراعاة الأحكام المتعلقة بما يلزم اتخاذه لحماية مصلحة الموكل.
أما المادة 898 فتجيز للموكل عزل الوكيل أو تقييد سلطاته، باستثناء الحالات التي يتعلق فيها بالوكالة حق للغير أو تكون صادرة لمصلحة الوكيل، إذ تسري القيود والموافقات التي يحددها القانون.
خطوات إلغاء التوكيل البنكي
عندما يريد الموكل إنهاء التفويض، ينبغي مراعاة الإجراءات التالية:
- مراجعة طبيعة الوكالة: للتأكد من إمكانية إنهائها والحقوق المرتبطة بها.
- إتمام إجراء الإلغاء: لدى جهة التوثيق المختصة إذا كانت طبيعة الوكالة والإجراء يتطلبان ذلك.
- إخطار البنك رسميًا: مع تقديم المستندات التي يطلبها لإثبات الإلغاء.
- تحديث صلاحيات الحساب: وطلب حذف أو تعديل صلاحيات الشخص المفوض لدى المصرف.
- الحصول على تأكيد: بشأن معالجة طلب الإلغاء وتحديث سجلات البنك.
ولا ينبغي افتراض أن إلغاء التوكيل لدى جهة التوثيق يؤدي تلقائيًا إلى تحديث جميع سجلات البنوك التي قُدّم إليها.
كذلك قد تحتاج بعض الحالات إلى مراجعة التصرفات التي سبق أن أجراها الوكيل أو الحقوق التي نشأت للغير قبل إنهاء الوكالة.
دور ون بوينت في إعداد ومتابعة التوكيل البنكي
قد يتطلب إعداد توكيل بنكي في الإمارات مراجعة الصلاحيات والمستندات والتنسيق مع جهة التوثيق، خصوصًا إذا تعلق التفويض بمعاملات مالية أو بحسابات شركات أو صدر التوكيل من خارج الدولة.
ومن خلال خدمات الكاتب العدل، يمكن لفريق ون بوينت للخدمات القانونية المساعدة في تحديد متطلبات المعاملة وتنظيم خطوات التوثيق ضمن نطاق خدماته.
وقد تشمل المساعدة:
- مراجعة الغرض من التفويض ونوع المعاملة البنكية.
- تحديد الصلاحيات المطلوب تضمينها في التوكيل.
- مراجعة المستندات وبيانات الموكل والوكيل.
- تنسيق إعداد الوكالة وتوثيقها وفق الإجراءات المتاحة.
- توضيح متطلبات تصديق التوكيلات الصادرة خارج الإمارات.
- مراجعة الخطوات اللازمة عند تعديل الوكالة أو إلغائها.
كما يمكن الاستفادة من خدمات صياغة ومراجعة العقود والاتفاقيات عند وجود صلاحيات تعاقدية أو التزامات مالية للشركات تحتاج إلى مراجعة قانونية.
إذا كنت تريد إعداد توكيل بنكي أو مراجعة صلاحيات وكالة موجودة، يمكنك التواصل مع ون بوينت للخدمات القانونية مع توضيح اسم البنك ونوع المعاملة والغرض من التفويض.
ويبقى اعتماد الوكالة وتنفيذ العمليات المصرفية خاضعًا لمتطلبات البنك المختص.
الأسئلة الشائعة حول التوكيل البنكي
هل يقبل البنك التوكيل العام؟
قد يقبل البنك بعض الصلاحيات الواردة في التوكيل العام إذا كانت كافية قانونًا وتستوفي شروطه، لكن الوكالة العامة لا تمنح الوكيل تلقائيًا جميع سلطات التصرف المالي. وتنظم المادتان 870 و871 من قانون المعاملات المدنية حدود الوكالة الخاصة والعامة. لذلك يُفضل التحقق من صياغة الصلاحيات المطلوبة لدى البنك قبل توثيق الوكالة.
هل يمكن إصدار توكيل بنكي إلكترونيًا في الإمارات؟
نعم، تتوفر خدمات إلكترونية لإصدار وتوثيق بعض الوكالات عبر وزارة العدل وجهات التوثيق المختصة، بحسب الإمارة ونوع المحرر. وقد تشمل الإجراءات التسجيل بالهوية الرقمية وتقديم الطلب والتوقيع الإلكتروني. ومع ذلك، فإن توثيق الوكالة إلكترونيًا لا يضمن قبولها تلقائيًا لدى البنك، إذ يخضع المستند للتحقق من صحته وصلاحيات الوكيل.
كم رسوم عمل توكيل بنكي في الإمارات؟
تختلف رسوم عمل توكيل بنكي بحسب جهة التوثيق والإمارة ونوع الوكالة والخدمات المطلوبة. وتعرض وزارة العدل رسمًا اتحاديًا قدره 100 درهم لخدمة «تحرير وتوثيق العقود والمحررات» ضمن بطاقة الخدمة المحددة، لكنه ليس رسمًا موحدًا لجميع التوكيلات البنكية. وقد تُضاف رسوم أخرى للتوقيع أو الترجمة أو التصديقات الخارجية بحسب الحالة، لذلك يجب مراجعة إجمالي المبلغ لدى الجهة المختصة قبل الدفع.
هل يستطيع الوكيل سحب جميع الأموال من الحساب البنكي؟
يعتمد ذلك على الصلاحيات الممنوحة للوكيل والشروط التي يعتمدها البنك. فإذا كانت الوكالة تسمح بالسحب دون قيود واضحة، فقد تمنح الوكيل سلطة أوسع مما يقصده صاحب الحساب. ولذلك يُنصح بتحديد الحسابات ونوع العمليات وحدود المبالغ عند الحاجة، مع التأكد من قبول البنك لهذه القيود وطريقة تنفيذها.
هل يمكن إصدار توكيل بنكي لشخص خارج الإمارات؟
يمكن إعداد وكالة يكون الوكيل فيها خارج الإمارات، أو إصدار التوكيل نفسه خارج الدولة، لكن استخدامه أمام بنك إماراتي يخضع لمتطلبات التوثيق والتصديقات والتحقق من هوية الوكيل. وقد يطلب البنك حضور الشخص المفوض أو استكمال إجراءات معينة قبل تمكينه من التصرف في الحساب. لذلك يجب الاستفسار من البنك عن المتطلبات قبل إصدار الوكالة.
هل يمكن استخدام توكيل بنكي واحد لدى أكثر من بنك؟
يمكن أن يتضمن مستند الوكالة تفويضًا للتعامل مع أكثر من بنك إذا كان ذلك مقصودًا ومسموحًا، لكن قبول التوكيل يتوقف على شروط كل مؤسسة مصرفية. فقد يطلب أحد البنوك تحديد حساباته صراحة، بينما يطلب بنك آخر نموذجًا معينًا أو إجراءات تحقق مختلفة. لذلك لا يُنصح باعتماد صيغة واحدة لعدة بنوك دون مراجعة متطلبات كل منها.
هل يمكن فتح حساب بنكي لشخص آخر بموجب توكيل؟
قد يتيح البنك للوكيل تقديم طلب فتح الحساب والتوقيع على بعض المستندات إذا كانت الوكالة تخوله ذلك، لكن البنك يظل مسؤولًا عن تطبيق متطلبات التعرف إلى العميل والتحقق من هويته. وقد يشترط حضور صاحب الحساب أو التواصل المباشر معه أو تقديم مستندات إضافية، ولا يُعد التوكيل وحده ضمانًا لفتح الحساب.
هل يمكن إلغاء التوكيل البنكي بعد توثيقه؟
يجوز إنهاء الوكالة أو عزل الوكيل وفق أحكام قانون المعاملات المدنية، مع مراعاة الحالات التي تتعلق فيها حقوق للغير أو تكون الوكالة صادرة لمصلحة الوكيل. وعند إلغاء توكيل بنكي، ينبغي استكمال الإجراء الرسمي المناسب، وإخطار البنك، وطلب تحديث صلاحيات الشخص المفوض لديه؛ لأن البنك قد يحتاج إلى التحقق من الإلغاء قبل تعديل سجلات الحساب.
الخاتمة
يساعد التوكيل البنكي في الإمارات على تفويض شخص آخر لمباشرة معاملات مصرفية محددة، لكن استخدامه الصحيح يتطلب تحديد صلاحيات الوكيل واستيفاء شروط صحة الوكالة وتوثيقها، ثم الحصول على قبول البنك للمعاملات المطلوب تنفيذها.
ولتجنب رفض التوكيل أو منح صلاحيات مالية غير مقصودة، ينبغي مراجعة متطلبات البنك قبل إعداد المستند، وتحديد نطاق التفويض والمدة والقيود المناسبة.
ويمكن التواصل مع ون بوينت للخدمات القانونية للمساعدة في فهم متطلبات التوكيل البنكي وتحديد مسار إعداده وتوثيقه وفق ظروف المعاملة.
المصادر القانونية والرسمية
- منصة تشريعات الإمارات – المرسوم بقانون اتحادي رقم 25 لسنة 2025 بإصدار قانون المعاملات المدنية.
- وزارة العدل الإماراتية – خدمة تحرير وتوثيق العقود والمحررات.
- مصرف الإمارات المركزي – إرشادات العناية الواجبة تجاه العملاء.
- بنك دبي التجاري – متطلبات ونماذج الوكالات المصرفية.
- وزارة الخارجية الإماراتية – خدمة تصديق المستندات.
آخر مراجعة للمحتوى والمصادر: 11 أكتوبر 2026.
إخلاء المسؤولية: يهدف هذا المحتوى إلى تقديم معلومات قانونية عامة، ولا يمثل استشارة قانونية فردية أو ضمانًا لقبول التوكيل لدى أي بنك. وتخضع إجراءات الوكالة والتوثيق والتعامل المصرفي للقوانين ومتطلبات الجهات المختصة وظروف كل معاملة.
