الشيك المرتجع في الإمارات لا يؤدي تلقائيًا إلى فتح قضية جنائية. فإذا رفض البنك صرف الشيك لعدم وجود رصيد أو عدم كفايته، فقد يحق لحامله طلب تنفيذه مباشرةً أمام قاضي التنفيذ، وفق المادة 667 من قانون المعاملات التجارية، متى استوفى الشيك إثبات البنك ومتطلبات الإجراء. وفي المقابل، تبقى بعض الأفعال المتعمدة المرتبطة بالشيكات جرائم يعاقب عليها القانون.
ويختلف الإجراء المناسب بحسب سبب الإرجاع الذي أثبته البنك، والمبلغ الذي دُفع من قيمة الشيك، وما إذا كان قد سبق الاتفاق على تسوية. لذلك يجب مراجعة هذه التفاصيل قبل اتخاذ قرار بالمطالبة أو الاعتراض أو تقديم بلاغ.
يوضح هذا الدليل أحكام الشيكات المرتجعة في الإمارات لعام 2026، والعقوبات في الحالات التي يجرّمها القانون، وخطوات تحصيل قيمة الشيك أو تسوية النزاع، مع بيان ما ينبغي لحامل الشيك ومُصدره فعله وفق حالتهما.
ارتجع الشيك الذي بحوزتك، أو وصلتك مطالبة بسداد قيمته؟ يساعدك فريق ون بوينت للخدمات القانونية على مراجعة الشيك وإفادة البنك ومستندات السداد، وتوضيح الإجراءات المتاحة بحسب حالتك.
مراجعة مستندات وتنسيق إجراءات ضمن نطاق الخدمة؛ ويتولى المحامي المرخّص التمثيل القضائي عند الحاجة.
ماذا يحدث عند ارتجاع الشيك في الإمارات؟
عندما يرفض البنك صرف الشيك، فإنه يبين سبب الرفض، مثل عدم كفاية الرصيد أو إغلاق الحساب أو وجود مشكلة في التوقيع. ولا يترتب الأثر القانوني نفسه على جميع الأسباب؛ إذ قد يكون الطريق المناسب هو التنفيذ القضائي لتحصيل المبلغ، أو مراجعة نزاع متعلق بالشيك، أو بحث وجود فعل يعاقب عليه القانون.
إذا كان الشيك مرتجعًا لعدم وجود رصيد أو عدم كفايته، فقد يكون سندًا تنفيذيًا طبقًا للمادة 667 من المرسوم بقانون اتحادي رقم 50 لسنة 2022 بإصدار قانون المعاملات التجارية. ويعني ذلك إمكانية طلب التنفيذ دون الحاجة ابتداءً إلى استصدار حكم في دعوى موضوعية مستقلة بشأن أصل مبلغ الشيك، شريطة استيفاء متطلبات السند والاختصاص والقيد.
وتكتسب إفادة البنك المثبتة على الشيك أهمية خاصة؛ فالمادة 663 تنظم إثبات الامتناع عن الدفع، لذلك لا ينبغي افتراض أن صورة إشعار الإرجاع وحدها تكفي لكل طلب قضائي. كما أن بدء التنفيذ لا يضمن استرداد المال فورًا، إذ يتوقف التحصيل على الإجراءات والأموال المتاحة وأي منازعات أو دفوع قانونية معتبرة.
ما قانون الشيكات المرتجعة في الإمارات لعام 2026؟
ينظم أحكام الشيكات المرسوم بقانون اتحادي رقم 50 لسنة 2022 بإصدار قانون المعاملات التجارية، الذي بدأ العمل به في 2 يناير 2023. ويقوم التنظيم الحالي على التمييز بين الشيك الذي لم يُصرف لعدم كفاية الرصيد، والأفعال المحددة التي تُنشئ مسؤولية جنائية.
فالأصل في حالة عدم وجود رصيد أو عدم كفايته هو بحث إمكانية تحصيل قيمة الشيك بالتنفيذ، لا افتراض معاقبة مُصدره بالحبس تلقائيًا. أما إصدار تعليمات غير مشروعة بوقف الصرف، أو إغلاق الحساب مع تحقق الشروط القانونية، أو تعمد تحرير الشيك بصورة تمنع صرفه، فقد يدخل في نطاق التجريم.
| حالة الشيك | الأثر القانوني المحتمل | الأساس القانوني |
|---|---|---|
| عدم وجود رصيد أو عدم كفايته | إمكان طلب التنفيذ المباشر إذا استُوفي إثبات البنك والمتطلبات الإجرائية | المادة 667 |
| وجود رصيد أقل من قيمة الشيك | وفاء جزئي بالمبلغ المتاح ما لم يرفضه الحامل، مع بقاء المطالبة بالباقي | المادة 648 |
| رفض البنك الدفع | إثبات الامتناع وفق الأحكام المحددة، والتحقق من صلاحية الإثبات للطلب | المادة 663 |
| تعمد تعطيل الصرف أو إغلاق الحساب في الحالات المحددة | احتمال مسؤولية جنائية عند ثبوت الأركان القانونية | المادة 675 |
| التزوير أو استعمال شيك مزور مع العلم | مسؤولية جنائية مستقلة عن مجرد نقص الرصيد | المادة 676 |
ويخضع طلب التنفيذ والمنازعة فيه لأحكام قانون الإجراءات المدنية. كما أن وجود شيك لا يمنع بالضرورة مُصدره من تقديم دفوع جدية بشأن انقضاء الالتزام أو السداد أو طبيعة العلاقة الأصلية، ويُقدّر أثرها وفق الأدلة والجهة القضائية المختصة.
ما أسباب ارتجاع الشيك وما الإجراء المناسب لكل حالة؟
تُحدد عبارة البنك سبب ارتجاع الشيك، لكنها ليست حكمًا قضائيًا يثبت النية الجنائية. ولذلك ينبغي قراءة الإفادة البنكية وربطها بتاريخ الشيك وكشف الحساب والمستندات التي تثبت العلاقة بين الأطراف.
| سبب ارتجاع الشيك | ما الذي يشير إليه؟ | الخطوة الأولى المناسبة |
|---|---|---|
| رصيد غير كافٍ | المبلغ المتاح أقل من قيمة الشيك | التحقق من السداد الجزئي والمبلغ المتبقي ومتطلبات التنفيذ |
| لا يوجد رصيد | لا يتوافر مقابل وفاء قابل للسحب | الاحتفاظ بالشيك الأصلي والإثبات البنكي وبحث التنفيذ |
| حساب مغلق أو مجمد | تعذر الصرف عبر الحساب | معرفة سبب الإغلاق أو التجميد وتوقيته قبل تحديد المسار القانوني |
| تعليمات بوقف صرف الشيك | طلب يمنع البنك من الدفع | التحقق من مشروعية السبب وظروف الطلب |
| اختلاف التوقيع أو بيانات غير منتظمة | تعذر تحقق البنك من صحة الشيك أو استيفاء بياناته | تمييز الخطأ المادي عن التعمد وتقييم المستندات |
| الاشتباه في تزوير الشيك | منازعة بشأن صحة التوقيع أو البيانات | المحافظة على الأدلة وطلب تقييم قانوني متخصص |
على سبيل المثال، لا يُثبت مجرد اختلاف التوقيع وجود نية للتلاعب. كما لا يجوز اعتبار كل حساب مغلق دليلًا كافيًا بذاته على ارتكاب جريمة؛ إذ يجب بحث توقيت الإغلاق وعلم الساحب وبقية العناصر المنصوص عليها في المادة 675.
هل الشيك المرتجع جريمة في الإمارات؟ وما عقوبته؟
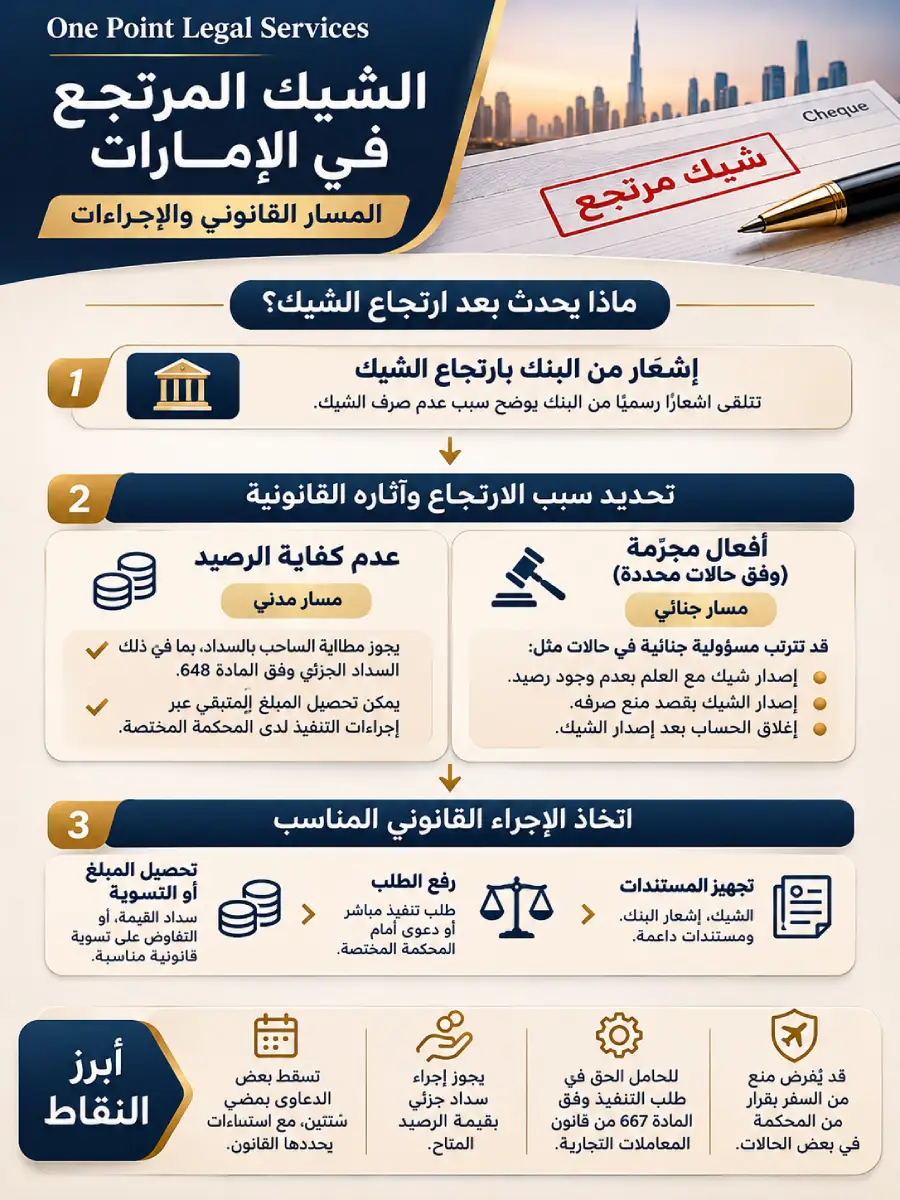
عدم كفاية الرصيد وحده لا يجعل الشيك المرتجع جريمة تلقائيًا. لكن قانون المعاملات التجارية يُبقي المسؤولية الجنائية في أفعال محددة، ويختلف مقدار العقوبة بحسب المادة المنطبقة والوقائع المثبتة.
الحالات التي قد تترتب عليها مسؤولية جنائية
تتناول المادة 675 حالات تشمل إصدار أمر بعدم صرف الشيك خارج الحالات التي يسمح بها القانون، وإغلاق الحساب أو سحب كامل رصيده أو العلم بإغلاقه في الظروف المحددة، والتسبب عمدًا في تجميده، وكذلك تعمد تحرير الشيك أو توقيعه بصورة تحول دون صرفه.
وتنظم المادة 674 تظهير شيك لحامله أو تسليمه مع العلم بعدم وجود مقابل وفاء قائم أو بأنه غير قابل للسحب. أما المادة 676 فتتناول صور تزوير الشيكات واستعمالها مع العلم بالتزوير وبعض الأفعال المرتبطة بها. وتحدد المادة 673 على نحو منفصل مخالفات معينة تتعلق بسلوك المصرف في إثبات الامتناع أو الوفاء الجزئي، ولا يصح خلطها بعقوبة مُصدر الشيك بسبب نقص الرصيد.
عقوبة الشيك المرتجع في الإمارات بحسب نوع الفعل
- المادة 674: غرامة لا تقل عن 10% من قيمة الشيك وبحد أدنى 1,000 درهم، ولا تزيد على ما يعادل قيمة الشيك، للفعل المحدد في هذه المادة. وتضاعف العقوبة في حالة العود.
- المادة 675: الحبس من ستة أشهر إلى سنتين، وغرامة لا تقل عن 10% من قيمة الشيك وبحد أدنى 5,000 درهم ولا تزيد على ضعف قيمته، أو إحدى هاتين العقوبتين، عند ثبوت إحدى الجرائم الواردة بالمادة. وتضاعف العقوبة في حالة العود.
- المادة 676: الحبس مدة لا تقل عن سنة وغرامة من 20,000 إلى 100,000 درهم للجرائم المحددة فيها والمتعلقة بالتزوير والأفعال المرتبطة به.
هذه عقوبات لأفعال محددة وليست غرامة موحدة لكل شيك مرتجع. ويجب ربط أي مطالبة جنائية بالنص القانوني والوقائع والأدلة، لا بمجرد كتابة عبارة «شيك بدون رصيد» في إفادة البنك. ويمكن التحقق من الحدود والعناصر القانونية مباشرةً في المواد 674 و675 و676 من النص الرسمي.
ما إجراءات الشيك المرتجع في الإمارات لحامل الشيك؟
إذا كنت المستفيد من الشيك، فابدأ بإثبات سبب رفض الصرف والمبلغ الذي لم تحصل عليه. ثم حدد المسار القانوني المناسب قبل سداد رسوم أي طلب.
- تقديم الشيك إلى البنك: قدم الشيك في الموعد القانوني واطلب إفادة واضحة بسبب عدم الصرف، مع التحقق مما إذا كانت الجهة القضائية تطلب إثباتًا محددًا على أصل الشيك.
- تحديد سبب الإرجاع: افصل بين نقص الرصيد وبين وجود شبهة تزوير أو تعليمات بوقف الصرف أو مشكلة في الحساب.
- مراجعة السداد الجزئي: إذا دفع البنك جزءًا من المبلغ، احتفظ بشهادة الوفاء والشيك المؤشر عليه، واحسب الباقي بدقة.
- جمع أدلة المعاملة: جهز العقود والفواتير والمراسلات والتحويلات وأي تسوية سابقة.
- بحث المطالبة الودية: قد تساعد مطالبة موثقة أو تسوية مكتوبة في استرداد الحق دون استمرار النزاع، بحسب ظروف الملف.
- اختيار الإجراء القضائي: قد يناسب الشيك المستوفي للشروط طلب تنفيذ مباشر، بينما تحتاج الأسباب الأخرى إلى تقييم مختلف.
لا يُشترط افتراض أن تقديم بلاغ جنائي هو الخطوة الأولى في جميع قضايا الشيكات. فالمسار التنفيذي منصوص عليه للشيكات المستوفية لشروط المادة 667، ويحتاج تقديم الطلب إلى تحديد المحكمة المختصة وإكمال المستندات والإعلانات والإجراءات المقررة.
للتوسع في القيد والاختصاص ومنازعات التنفيذ داخل دبي، راجع دليل تنفيذ الشيكات في دبي خطوة بخطوة بدل الاعتماد على تعليمات عامة قد لا تنطبق على جهة قضائية أخرى.
ماذا يفعل مُصدر الشيك إذا ارتجع بسبب عدم كفاية الرصيد؟
إذا كنت مُصدر الشيك، فلا يعني عدم تجريم نقص الرصيد تلقائيًا أن الالتزام المالي قد انتهى. فقد يُباشر حامل الشيك إجراءات تنفيذ تؤثر في الأموال القابلة للتنفيذ، وقد يطلب اتخاذ تدابير قضائية إذا توافرت شروطها.
راجع أولًا سبب الإرجاع كما ورد في إفادة البنك، وقارن المبلغ المطلوب بما لديك من مستندات. احتفظ بإثبات التحويلات والسداد السابق والشيكات البديلة والاتفاقات الكتابية، ولا توقّع إقرارًا بقيمة لا يمكنك التحقق منها. وإذا كان جزء من الدين قائمًا فعلًا، فقد تكون التسوية المكتوبة أو خطة السداد الواقعية خيارًا مناسبًا بحسب موقف الطرفين.
أما إذا فُتح ملف تنفيذ، فلا يكفي الاتفاق الشفهي مع الدائن لإيقافه. ينبغي متابعة الملف لدى المحكمة، وتقديم إثبات الوفاء أو الاعتراض المسبب أو الطلب المتاح وفق الإجراءات المختصة. الاعتراض لا يوقف التنفيذ تلقائيًا في جميع الحالات. وإذا كان النزاع متعلقًا بتزوير أو تكرار المطالبة بمبالغ مدفوعة أو انقضاء سبب الالتزام، فتزداد أهمية مراجعة الأدلة مع مختص.
هل يحق للبنك سداد جزء من قيمة الشيك المرتجع؟
نعم. تلزم المادة 648 البنك بالوفاء بالمبلغ المتوافر في الحساب إذا كان أقل من قيمة الشيك، ما لم يرفض حامل الشيك الوفاء الجزئي. ويلتزم البنك بالتأشير على أصل الشيك بكل وفاء جزئي وتسليم الحامل أصل الشيك وشهادة تثبت ما تم سداده، مع بقاء الحق في الرجوع بالباقي وفق الأحكام القانونية.
مثال على احتساب المبلغ المتبقي بعد الوفاء الجزئي
إذا كانت قيمة الشيك 60,000 درهم، وكان الرصيد الذي يستطيع البنك دفعه 18,000 درهم، وقبل الحامل هذا المبلغ، فإن المبلغ الأصلي المتبقي هو 42,000 درهم. ويُستخدم إثبات البنك في بيان ما دُفع بالفعل حتى لا يُطلب تحصيل المبلغ نفسه مرتين.
ولا تعني الموافقة على السداد الجزئي التنازل تلقائيًا عن باقي الدين. فقد نصت المادة 648 على طرق المطالبة بالباقي، بما فيها استخدام أصل الشيك المؤشر عليه وفق المادة 667 عند استيفاء الشروط. أما الرسوم أو الفوائد أو المطالبات الأخرى، فلا تُضاف إلى المثال إلا وفق أساس قانوني مستقل.
ما مدة تقديم الشيك المرتجع والتقادم في القانون الإماراتي؟
يجب التمييز بين مدة تقديم الشيك للبنك وبين مدد عدم سماع بعض دعاوى الرجوع المتعلقة بقيمته. فهما ليستا مهلة واحدة، ولا يؤدي تجاوز إحداهما بالضرورة إلى سقوط أصل الالتزام في جميع الحالات.
مدة تقديم الشيك للوفاء: ستة أشهر
تنص المادة 649 من قانون المعاملات التجارية على تقديم الشيك المسحوب في الدولة أو خارجها والمستحق الوفاء فيها خلال ستة أشهر تبدأ من التاريخ المبين فيه باعتباره تاريخ إصدار الشيك. كما تنص المادة 648 على استحقاق الوفاء في التاريخ المذكور، وعدم جواز تقديم الشيك قبل ذلك التاريخ.
متى لا تُسمع دعوى الرجوع بقيمة الشيك؟
وفق المادة 670، وعند الإنكار وعدم وجود عذر شرعي، لا تُسمع بعض دعاوى رجوع حامل الشيك على الساحب والمظهرين وغيرهم بعد سنتين من انتهاء ميعاد تقديمه. وترد مدد أخرى بحسب أطراف الدعوى: سنة لدعاوى رجوع الملتزمين بعضهم على بعض، وثلاث سنوات لبعض دعاوى الحامل على البنك المسحوب عليه، وفق الشروط الواردة في النص.
لكن المادة 670(4) تقرر استثناءً مهمًا: لا تسري المدد المذكورة على الدعاوى ضد الساحب الذي لم يقدم مقابل الوفاء، أو قدمه ثم سحب كله أو بعضه، ولا على الدعاوى ضد الملتزمين الذين حصلوا على كسب غير مشروع. كما تنظم المادة 672 أثر إقامة الدعوى وبعض الإجراءات والإقرارات على احتساب المدد.
لذلك لا يصح القول إن «الشيك المرتجع يسقط بعد ستة أشهر» أو إن «جميع دعاوى الشيك تسقط بعد سنتين». ويحتاج تحديد المدة المنطبقة إلى مراجعة تاريخ الشيك وسبب الإرجاع وأطراف المطالبة والإجراءات التي اتخذت بالفعل. المصدر: المواد 649 و670 و672 من قانون المعاملات التجارية.
هل يسبب الشيك المرتجع منع السفر أو الحجز على الأموال؟
ارتجاع الشيك لا يؤدي وحده إلى منع السفر تلقائيًا. فقد يطلب الدائن أمرًا قضائيًا بمنع المدين من السفر إذا تحققت الشروط المقررة في قانون الإجراءات المدنية، وتختص الجهة القضائية بالنظر في الطلب ومستنداته. كما قد تتخذ إجراءات حجز على الأموال القابلة للتنفيذ وفق نوع الملف وشروطه.
وتنظم المادة 324 من قانون الإجراءات المدنية الإماراتي شروط طلب منع المدين من السفر، ومنها وجود أسباب جدية يُخشى معها فراره وما يرتبط بطبيعة الدين ومقداره في نطاق المادة. ولا يجوز نقل هذه الشروط آليًا إلى كل قيد جزائي أو إداري.
ويجب التحقق من وجود أي أمر فعلي عبر الجهة المختصة بدل افتراضه بسبب إشعار البنك. وللمزيد عن القنوات والإجراءات المتاحة، راجع الاستعلام عن منع السفر في الإمارات.
كيف تتم تسوية الشيك المرتجع وإغلاق النزاع؟
قد تتم تسوية الشيك المرتجع بسداد المبلغ المستحق أو باتفاق مكتوب يحدد قيمة الشيك وما دُفع منه وما تبقى، ومواعيد السداد، وآلية التعامل مع أي إجراءات قائمة. ويُفضّل أن يوضح الاتفاق رقم الشيك وأطرافه وكيفية إثبات كل دفعة، وما سيجري عند الإخلال بالتسوية.
إذا كان هناك ملف تنفيذ قائم، فينبغي تقديم ما يثبت السداد أو الصلح إلى الجهة القضائية لاتخاذ الإجراء المناسب. فلا يكفي الوعد الشفهي أو تحويل مبلغ دون تحديث ملف المحكمة للقول إن جميع الإجراءات أو القيود انتهت.
أما من الناحية الجنائية، فتنظم المادة 684 أثر الوفاء والتصالح في الجرائم المنصوص عليها بالمادتين 674 و675، مع التمييز بين الوفاء قبل مباشرة التنفيذ الجبري والحالات التي يقع فيها الصلح أو الوفاء قبل صدور حكم بات، وأثر التصالح بعد الحكم البات في وقف تنفيذ العقوبة وفق النص. ولا يجوز تعميم ذلك على جرائم تزوير الشيك المنصوص عليها في المادة 676.
إذا وجدت قضية جزائية أو أمر حجز أو منع سفر، فيجب التأكد من توثيق التسوية وأثرها رسميًا لدى الجهة التي تتولى الملف، لا الاكتفاء بافتراض أن النزاع انتهى.
ما المستندات اللازمة للمطالبة بقيمة الشيك المرتجع؟
تختلف الأوراق المطلوبة بحسب الإمارة والجهة القضائية وسبب رفض البنك للشيك وطبيعة الطلب. لكن تجهيز الملف عادة يبدأ بالمستندات التالية:
- الشيك الأصلي أو الصيغة الرسمية المعتمدة لدى الجهة المختصة.
- إفادة البنك المؤرخة أو البيان المثبت للامتناع عن الوفاء، بحسب متطلبات تقديم الطلب.
- شهادة الوفاء الجزئي وأصل الشيك المؤشر عليه، إن دُفع جزء من قيمته.
- بيانات الهوية أو الرخصة التجارية ومستندات صفة ممثل الشركة، بحسب الحالة.
- العقد أو الفاتورة أو المستند الذي يوضح سبب إصدار الشيك.
- إثبات التحويلات والمبالغ المسددة وأي مراسلات أو تسوية سابقة.
- التوكيل أو التفويض الصحيح إذا كانت الإجراءات تتم بواسطة شخص آخر.
لا توجد رسوم قضائية موحدة أو مدة تحصيل مضمونة لجميع قضايا الشيكات في الإمارات. فالرسوم والمتطلبات تتغير بحسب جهة التنفيذ وقيمة المطالبة ونوع النزاع. وقد تخضع شيكات الإيجار لمسار متخصص لدى الجهة المختصة بالمنازعات الإيجارية؛ ولا يجوز افتراض أن مسار شيكات الإيجار ينطبق على جميع الشيكات التجارية.
هل يمكن الاعتراض على تنفيذ شيك الضمان؟
وصف الشيك بأنه «شيك ضمان» لا يكفي وحده لإثبات وجوب تنفيذه أو بطلان تنفيذه. بل تُراجع طبيعة الاتفاق الأصلي، وسبب الاستحقاق، وما إذا تحقق الالتزام الذي ضُمن بالشيك، والدفوع المثبتة بالمستندات.
قد يستطيع مُصدر الشيك إثارة منازعة موضوعية بشأن انقضاء الدين أو عدم تحقق سبب استحقاقه أو السداد أو غير ذلك من الدفوع القانونية، لكن نجاح الاعتراض ليس مضمونًا لمجرد أن الأطراف سمّوا الشيك «ضمانًا». ويختلف تقييم المحكمة باختلاف العلاقة الأصلية والأدلة، وقد تترتب مسؤولية أخرى إذا اقترنت الواقعة بفعل يجرّمه القانون.
من المهم الاحتفاظ بالاتفاق الذي صدر الشيك بموجبه، والمراسلات التي تحدد شروط استحقاقه، وإثبات تنفيذ الالتزامات أو انقضائها، ثم عرضها على المختص قبل الاعتراض أو التسوية.
كيف تساعد ون بوينت للخدمات القانونية في ملفات الشيكات المرتجعة؟
تساعد ون بوينت للخدمات القانونية الأفراد والشركات في مراجعة الشيكات وإفادات البنوك ومستندات السداد، وتنظيم ملفات المطالبة، وتوضيح المتطلبات الإجرائية المتاحة، وتنسيق إعداد المستندات أو التواصل بشأن التسوية ضمن نطاق خدماتها.
ويمكن الاطلاع على خدمة محامي شيكات في دبي لمعرفة المساعدة المتاحة بحسب ظروف الملف. أما إعداد المرافعات أو التمثيل أمام المحكمة أو النيابة عندما يستلزم ترخيصًا مهنيًا، فيتولاه محامٍ مخوّل قانونًا.
الأسئلة الشائعة حول الشيك المرتجع في الإمارات
ما الذي يحدث عند رجوع الشيك بدون رصيد في الإمارات؟
يرفض البنك صرف الشيك ويبيّن سبب الإرجاع. وإذا كان السبب عدم وجود رصيد أو عدم كفايته، فقد يحق للحامل طلب تنفيذ قيمة الشيك أو المبلغ المتبقي منه مباشرةً وفق المادة 667، بشرط استيفاء الإثبات البنكي والإجراءات القضائية. أما وجود سبب آخر للرفض فقد يستدعي مسارًا مختلفًا. ولا يترتب على عدم كفاية الرصيد وحدها تجريم تلقائي.
ما عقوبة الشيك المرتجع في الإمارات 2026؟
لا توجد عقوبة جنائية واحدة تنطبق على جميع الشيكات المرتجعة. فمجرد نقص الرصيد ليس جريمة تلقائيًا، بينما تعاقب المادة 675 على أفعال محددة بالحبس من ستة أشهر إلى سنتين والغرامة ضمن الحدود القانونية أو بإحدى العقوبتين. وتقرر المادتان 674 و676 عقوبات مختلفة لأفعال أخرى. ويعتمد الحكم على الوصف القانوني للواقعة والأدلة التي تثبت أركان الجريمة.
من يتحمل دفع قيمة الشيك المرتجع؟
يلتزم مُصدر الشيك بالوفاء وفق أحكامه والأصل القانوني للالتزام، مع مراعاة الدفوع المقبولة وظروف المعاملة. وإذا وجد البنك رصيدًا لا يغطي كامل قيمة الشيك، فعليه الوفاء بالجزء المتاح ما لم يرفضه الحامل، وفق المادة 648. ويبقى من حق الحامل بحث المطالبة بالمبلغ غير المدفوع. أما رسوم القضية أو التعويضات فلا تُفترض تلقائيًا دون سند قانوني.
كيف أرفع قضية شيك مرتجع في دبي؟
ابدأ بتقديم الشيك للبنك والحصول على ما يثبت سبب عدم الصرف، ثم تحقق من قابلية الشيك للتنفيذ والاختصاص القضائي والمبلغ المتبقي. فقد يُقدَّم طلب تنفيذ مباشر إذا استوفى الشيك شروط المادة 667، بدلًا من رفع دعوى مطالبة عادية أولًا. وتتطلب الخطوات العملية مستندات صحيحة واستيفاء إجراءات محاكم دبي، ويمكن مراجعة دليل تنفيذ الشيكات في دبي.
هل يؤدي الشيك المرتجع إلى منع السفر في الإمارات؟
لا. لا يصدر منع السفر تلقائيًا لمجرد ارتجاع الشيك. ومع ذلك قد يتقدم الدائن بطلب إلى الجهة القضائية المختصة إذا استوفى شروط منع المدين من السفر وفق قانون الإجراءات المدنية. ويُحدد القرار بناءً على ملف المطالبة والأدلة والشروط النظامية. ولا ينبغي الاستدلال على وجود منع سفر من إشعار البنك وحده، بل من نتيجة استعلام رسمي أو قرار صادر عن الجهة المختصة.
كيف يمكن تسوية قضية شيك مرتجع وإغلاق ملفها؟
يمكن التسوية بالسداد أو باتفاق موثق يبين المبلغ المستحق وكيفية الوفاء به. وإذا كان ملف التنفيذ مفتوحًا، يجب تقديم ما يثبت السداد أو الصلح إلى المحكمة وطلب الإجراء الملائم. وللجرائم المحددة في المادتين 674 و675، تتناول المادة 684 آثار الوفاء والتصالح وفق توقيتهما. أما مجرد اتفاق شفهي فلا يضمن انتهاء التنفيذ أو رفع أي قيد قائم.
هل يجوز المطالبة بباقي الشيك بعد سداد جزء منه؟
نعم. يوجب قانون المعاملات التجارية على البنك دفع المبلغ المتاح إذا كان أقل من قيمة الشيك، ما لم يرفض الحامل الوفاء الجزئي. ويؤشر البنك بما دُفع على الشيك ويسلم الحامل الأصل وشهادة بالسداد. ويجوز بحث المطالبة بالمبلغ المتبقي وفق المادة 648 والمادة 667 عند توافر الشروط، مع خصم ما تم قبضه فعلًا من إجمالي المطالبة.
هل شيك الضمان قابل للتنفيذ في الإمارات؟
لا تحسم تسمية الشيك «ضمانًا» وحدها إمكانية التنفيذ أو الاعتراض عليه. فقد تتوقف النتيجة على مدى استحقاق الالتزام المضمون والاتفاق الأصلي والمستندات التي يقدمها الطرفان والدفوع المقبولة قانونًا. ويمكن أن تكون هناك منازعة جدية بشأن سبب الشيك أو الوفاء بالدين، لكن يجب إثباتها لدى الجهة القضائية المختصة. لذلك لا يُنصح بالاعتماد على التسمية وحدها.
خلاصة إجراءات الشيك المرتجع في الإمارات
يتحدد التعامل مع الشيك المرتجع في الإمارات وفق السبب الحقيقي لرفض البنك الدفع. فقد يكون الطريق الصحيح المطالبة بالتنفيذ المباشر إذا كان الشيك مستوفيًا لشروط المادة 667، بينما قد تستدعي الأفعال العمدية الواردة في القانون إجراءات جنائية مختلفة. وتؤثر المبالغ المسددة جزئيًا والمواعيد القانونية والتسويات السابقة في طريقة المطالبة وقيمتها.
قبل اتخاذ أي إجراء، راجع الشيك وإفادة البنك وإثباتات السداد، وحدد المحكمة أو الجهة المختصة. ويمكن التواصل مع ون بوينت للخدمات القانونية لمراجعة مستندات الشيك وتنسيق الإجراءات المتاحة بحسب حالتك.
المصادر الرسمية والمراجع القانونية
- منصة تشريعات الإمارات – قانون المعاملات التجارية، المرسوم بقانون اتحادي رقم 50 لسنة 2022، ولا سيما المواد 648 و649 و663 و667 و670 و672 و674–676 و684.
- وزارة الاقتصاد والسياحة – تشريعات المعاملات التجارية.
- دائرة الشؤون القانونية لحكومة دبي – أحكام التنفيذ المتعلقة بالشيكات.
- منصة تشريعات الإمارات – قانون الإجراءات المدنية، المرسوم بقانون اتحادي رقم 42 لسنة 2022 وتعديلاته.
- وزارة العدل – حكم المحكمة الاتحادية العليا في الطعن الجزائي رقم 1705 لسنة 2024 بشأن جريمة الشيك المرتبط بالحساب المغلق.
تنويه قانوني: هذا المحتوى معلومات قانونية عامة، تمت مراجعته في نوفمبر 2026، ولا يُعد استشارة فردية أو ضمانًا لتحصيل مبلغ أو لصدور قرار قضائي محدد. تتوقف الإجراءات على الشيك والمستندات والجهة المختصة. ولا تصدر ون بوينت أوامر قضائية أو تتولى بنفسها التمثيل الذي يتطلب ترخيص محامٍ.
